給与所得者の保険料控除申告書の書き方完全ガイド【2026年版】
年末調整の時期が近づくと手元に届く「給与所得者の保険料控除申告書」。手元にある控除証明書の数字をどこに書き写せばよいのか、複雑な計算式や新旧区分の違いに頭を悩ませる会社員やパート・アルバイトの方は少なくありません。記入ミスや申告漏れがあると、本来戻ってくるはずの税金が戻らず、手取り額で数万円単位の損をしてしまうリスクもあります。
2026年現在の税制や電子化手続きの最新動向を踏まえ、生命保険料・地震保険料・社会保険料・小規模企業共済等(iDeCo)の各欄の記入ルールを徹底解説します。手元に届いた証明書の見方から控除額を最大化するテクニックまで、迷わずスムーズに提出できる実践的なノウハウをお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「新契約(平成24年以降)」と「旧契約(平成23年以前)」で計算式が異なり、組み合わせ次第で最大12万円の所得控除が適用される。
- 要点2:家族分の国民年金支払いやiDeCo(個人型確定拠出年金)の掛金は「全額控除」となるため、申告漏れによる増税ダメージが極めて大きい。
- 要点3:証明書の紛失時やパート・アルバイトの提出判断など、現場でつまずきやすいトラブルにも再発行・年末調整後の確定申告で完全リカバリーが可能。
【2026年最新】年末調整における保険料控除申告書の基本構造と変更点
給与所得者が所得税や住民税の負担を軽減するうえで、最も身近で節税効果が高い手続きが保険料控除の申告です。国税庁の統計資料を見ても、給与所得者の8割以上が何らかの保険料控除を利用して還付を受けています。まず書類全体の構造を俯瞰しておきましょう。
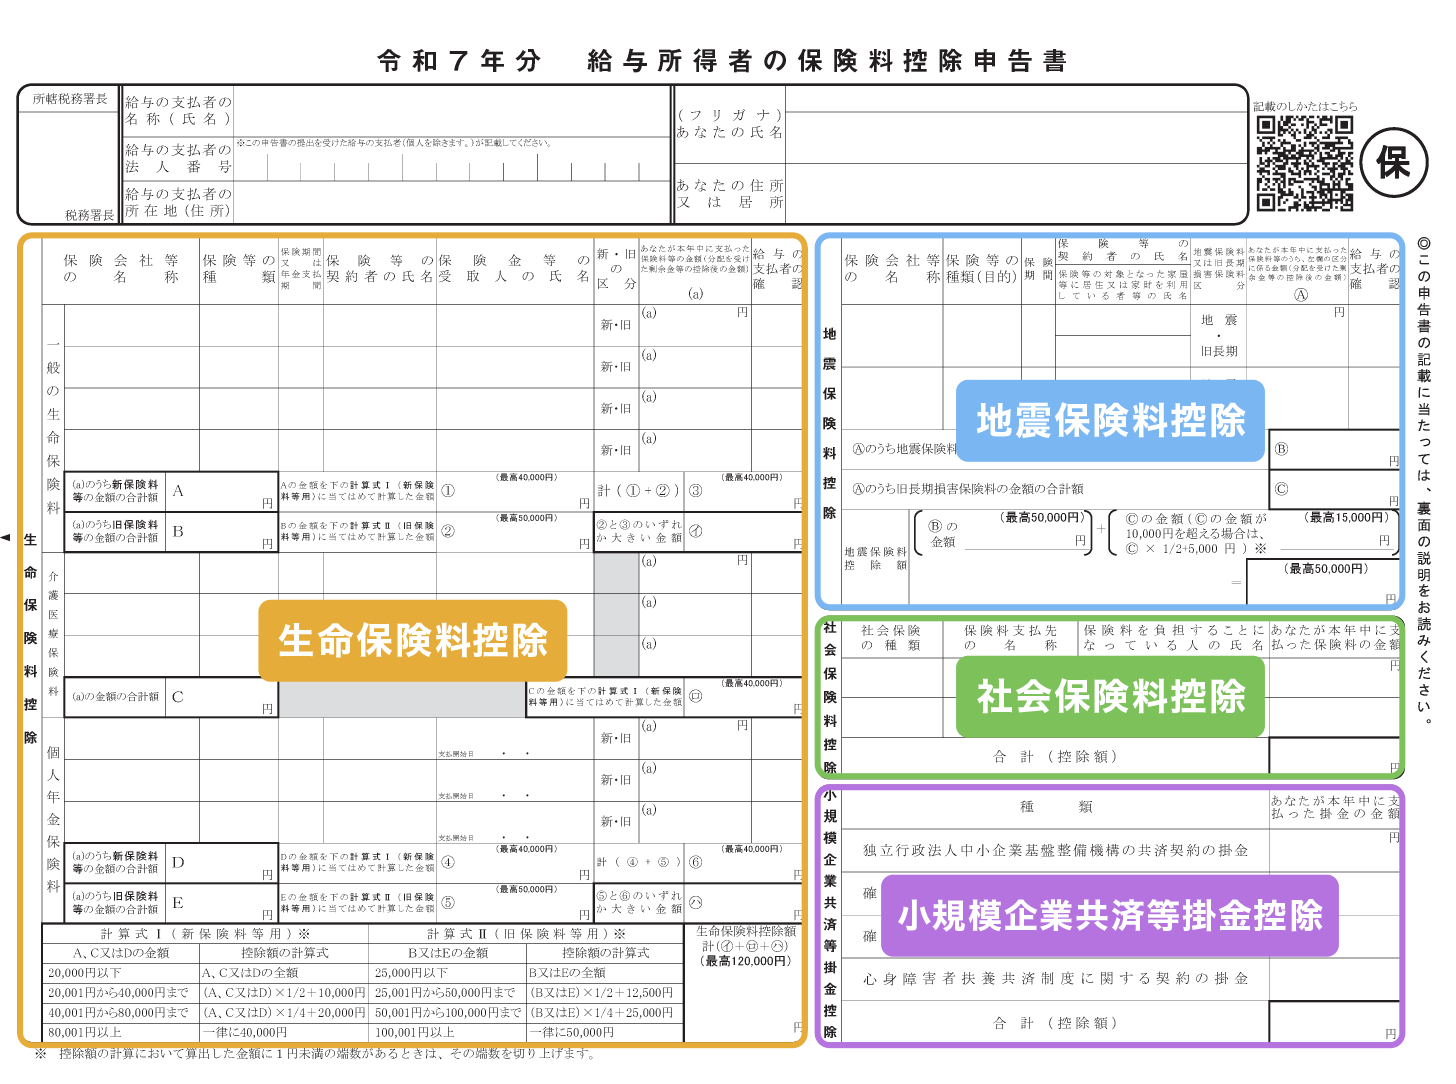
保険料控除申告書は、大きく以下の4つのブロックに分かれています。
- 生命保険料控除:一般生命保険料、介護医療保険料、個人年金保険料の3枠(最大12万円控除)
- 地震保険料控除:地震保険料および経過措置が残る旧長期損害保険料(最大5万円控除)
- 社会保険料控除:給与天引き以外で自己負担した国民年金・国民健康保険など(全額控除)
- 小規模企業共済等掛金控除:iDeCo(個人型確定拠出年金)や企業型DCの加入者掛金など(全額控除)
2026年最新の年末調整実務では、国税庁の「マイナポータル連携」や各企業のクラウド年末調整システムの導入がさらに進み、紙の申告書を直接提出するケースと、ウェブ上で入力して控除証明書の原本のみを提出するケースの双方が定着しています。様式を紙で直接入手したい場合は、国税庁の公式サイトから保険料控除申告書PDFをダウンロードして印刷・記入することも可能です。
【記入例つき】年末調整における生命保険料控除の書き方と新旧区分の計算
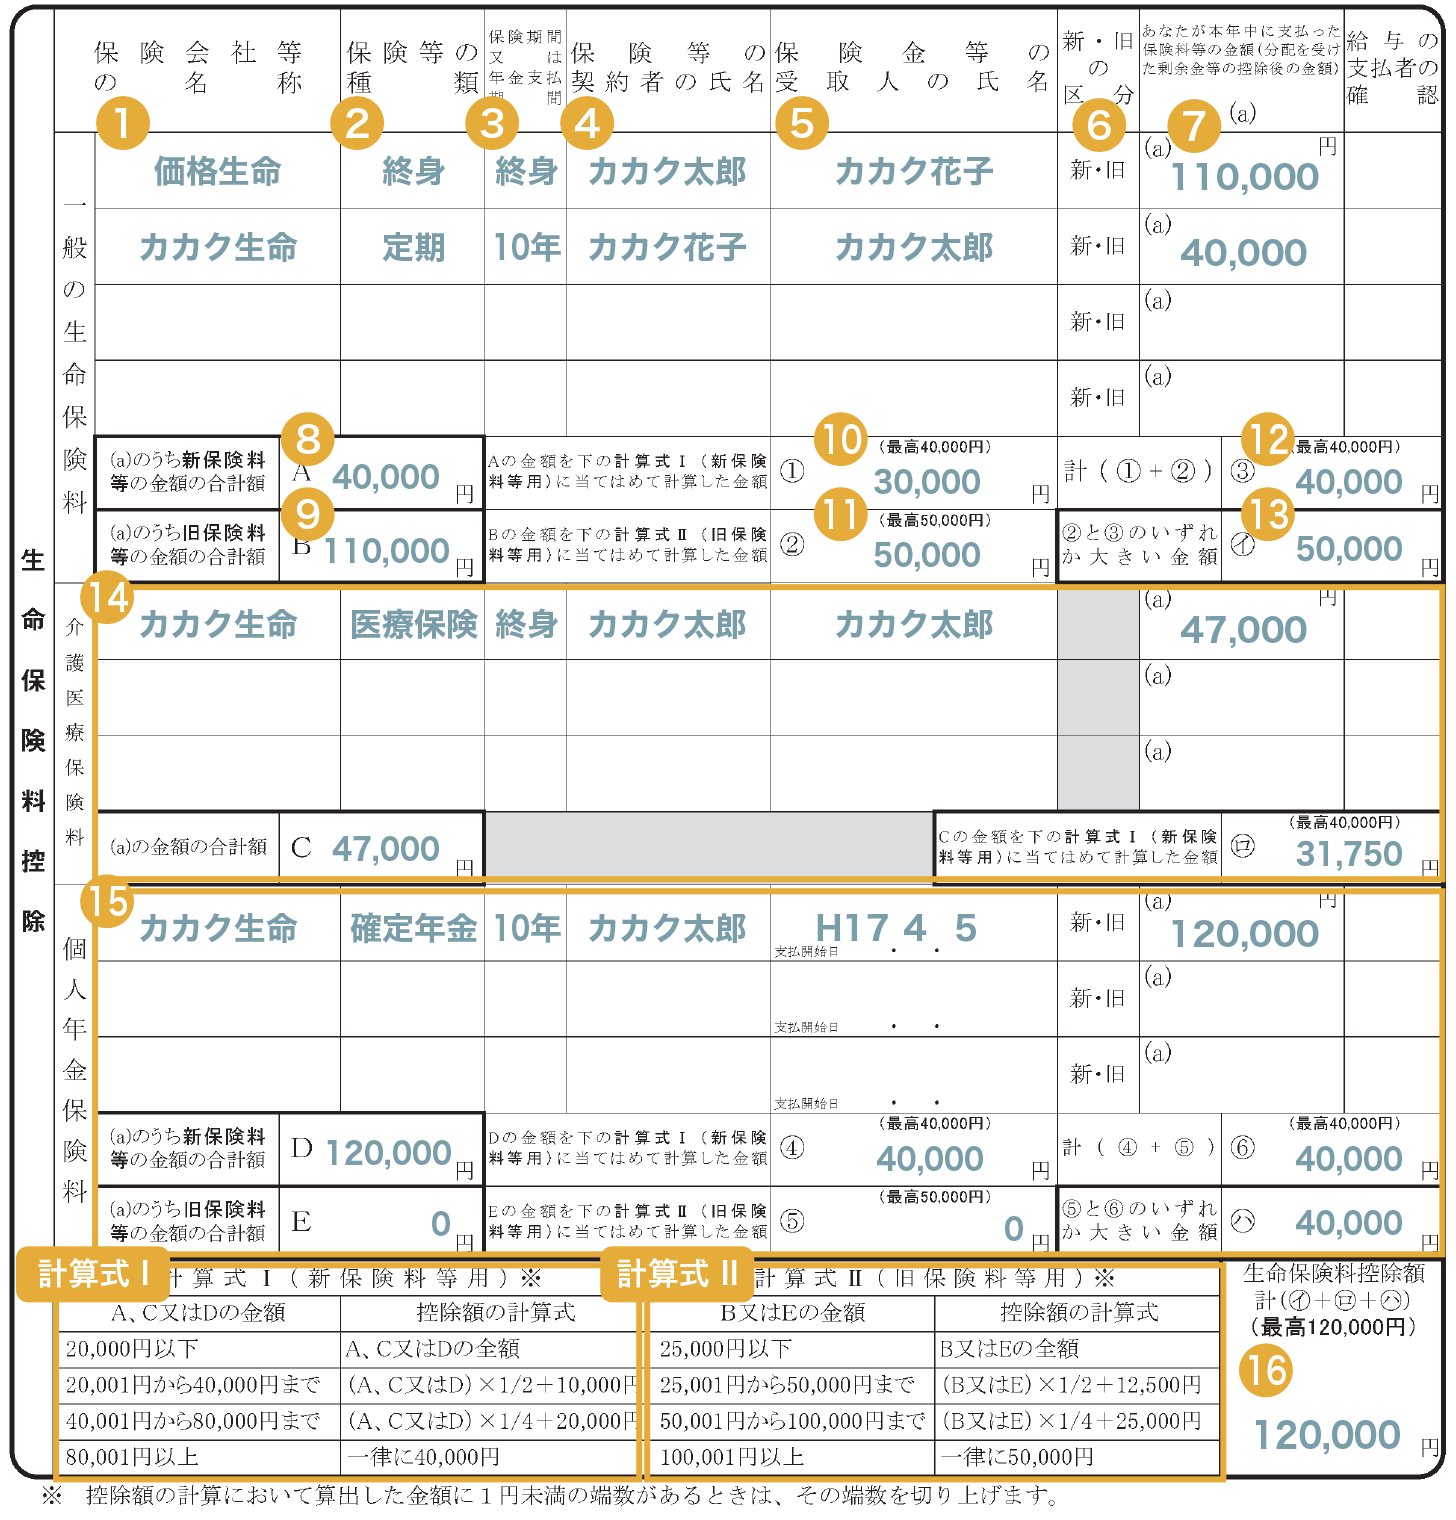
申告書の中で最も記入ミスが多発するのが、左側の大半を占める「生命保険料控除」の欄です。保険会社から届く「生命保険料控除証明書」を手元に用意し、まずは保険の種類と契約日を確認します。
1. 一般生命保険料・介護医療保険料・個人年金保険料の分類
手元の証明書には、必ず「適用制度(新・旧)」と「保険の種類」が記載されています。死亡保険や養老保険は「一般」、医療保険やがん保険は「介護医療」、税制適格特約を付加した年金保険は「個人年金」に振り分けます。なお、介護医療保険料控除には旧制度が存在せず、すべて新制度(一律最大4万円)として扱われます。
2. 新旧区分の計算方法と上限額ルール
平成23年(2011年)12月31日以前に締結した契約は「旧契約」、平成24年(2012年)1月1日以降の契約は「新契約」となります。支払保険料等から控除額を算出する計算式は、申告書の下部に印刷されている計算表に従って算出します。
| 区分・契約形態 | 年間支払保険料の範囲 | 控除額の計算式 | 枠ごとの最高控除額 |
|---|---|---|---|
| 新契約(一般・介護・年金) | 20,000円以下 20,001円〜40,000円 40,001円〜80,000円 80,001円以上 | 全額 支払額 × 1/2 + 10,000円 支払額 × 1/4 + 20,000円 一律 40,000円 | 各40,000円 (3枠合計で最大12万円) |
| 旧契約(一般・年金) | 25,000円以下 25,001円〜50,000円 50,001円〜100,000円 100,001円以上 | 全額 支払額 × 1/2 + 12,500円 支払額 × 1/4 + 25,000円 一律 50,000円 | 各50,000円 (旧制度のみで最大10万円) |
| 新旧両方がある場合 | 新旧それぞれの計算額を合算 | 新計算額 + 旧計算額(上限40,000円) ※旧計算額が40,000円超なら旧計算額を採用可能 | 各40,000円(旧単独なら50,000円) |
個人年金保険料控除の計算方法も、一般生命保険料とまったく同一の計算式を用います。旧契約の支払額が年間10万円を超えている場合は、新契約をあえて合算せず「旧契約のみ(5万円控除)」で申告した方が控除額が大きくなるケースがあるため、有利な選択肢を慎重に比較しましょう。
地震保険料控除と旧長期損害保険料の記入ポイント
申告書の右上にある「地震保険料控除」は、自宅や家財を対象とした地震保険の保険料を支払っている場合に適用されます。所得税で最高5万円、住民税で最高2万5,000円の控除枠が設けられています。
ここで多くの人が見落としがちなのが、「旧長期損害保険料」の存在です。平成18年(2006年)12月31日までに契約した満期返戻金付きの火災保険や積立傷害保険などで、保険期間が10年以上かつ契約変更をしていないものは経過措置として控除対象になります。1契約あたりの支払額が1万円超2万円以下の場合は「支払額×1/2+5,000円」、2万円超なら「一律1万5,000円」が控除されます。
ひとつの保険証券に地震保険と旧長期損害保険の両方が含まれている場合は、いずれか有利な一方を選択して記入する必要があります(両方を合算して重複計上することはできません)。
家族分も合算可能!社会保険料控除とiDeCo(小規模企業共済等)の節税力
給与から毎月天引きされている健康保険や厚生年金は、会社側が自動で把握しているため申告書に書く必要はありません。しかし、「自分で直接支払った社会保険料」がある場合は、申告書右下の「社会保険料控除」欄へ記入することで全額が所得控除されます。
1. 国民年金・国民健康保険の記入例と裏ワザ
代表的な例が、「20歳を迎えた大学生の子どもの国民年金保険料を親が代わりに口座振替や納付書で支払った場合」や「年の途中で就職・転職する前に自分で納めた国民年金・国保」です。生計を一にする配偶者や子どもの保険料を本人が負担した場合、負担した本人の申告書に全額記入して控除を受けることが法的に認められています。日本年金機構から届く「社会保険料(国民年金保険料)控除証明書」の添付が必須となるため、忘れずにホチキス留めしましょう。
2. iDeCo(個人型確定拠出年金)の小規模企業共済等掛金控除
iDeCoの掛金を個人口座から引き落としで拠出している場合、毎年10月〜11月頃に国民年金基金連合会から「小規模企業共済等掛金払込証明書」が圧着ハガキで届きます。申告書最下部の「小規模企業共済等掛金控除」欄にある「確定拠出年金法に規定する個人型年金加入者掛金」の項目に、証明書記載の年間払込予定額をそのまま記入します。掛金の全額が所得から差し引かれるため、節税インパクトが非常に大きい項目です。
一般に知られていない盲点とネットの誤解
ネット上のQ&AサイトやSNSでは、保険料控除に関して不完全な情報や誤解が散見されます。現場で多発している代表的な3つの誤解を正しく整理しておきましょう。
誤解1:「支払った保険料がそのまま手元に戻ってくる」という勘違い
控除額は「税金の還付額そのもの」ではありません。控除された金額に自身の所得税率(5%〜45%)および住民税率(約10%)を掛けた金額が、実際の節税額(手取り増加分)となります。例えば、生命保険料控除で満額12万円の控除を受けた場合、課税所得に応じた所得税・住民税の合計還付・軽減額は概ね約1万8,000円〜3万6,000円程度となります。
誤解2:「すべての保険証券を記入すればするほど得をする」という誤認
生命保険料控除には枠ごとに上限(新制度各4万円、合計12万円)が定められています。上限に達している枠へさらに保険料証明書を追加記入しても、控除額は1円も増えません。無駄な書類管理や添付の手間を減らすためにも、各枠で上限額に達する最低限の証明書を選別して記入するのが賢明です。
【プロの結論】パート・アルバイトで申告書を出すべき人・不要な人
パートやアルバイト勤務の方から「年間収入が少ないけれど保険料控除申告書を出すべきか」という相談が多く寄せられます。
- 提出すべき人:年収が103万円を超えて所得税が源泉徴収(天引き)されている人。保険料控除を申告することで、天引きされた所得税が年末調整で全額または一部還付されます。
- 提出が不要な人:年収が103万円以下で、毎月の給与から所得税が一切引かれていない人。そもそも納めるべき所得税が発生していないため、控除を申告しても還付される税金がありません。
証明書を紛失した場合のリカバリーと提出期限
年末調整の社内提出期限は、11月中旬から12月上旬に設定されるのが一般的です。しかし、「控除証明書のハガキが見当たらない」「紛失してしまった」という事態に直面しても、焦る必要はありません。
第一の対処法は、保険会社の契約者専用マイページからの再発行・電子発行です。多くの保険会社ではウェブ上でPDF形式の控除証明書を即時ダウンロードできる体制を整えています。紙の再発行郵送を依頼する場合は到着まで3〜5営業日を要するため、紛失に気づいた瞬間に手続きを行いましょう。
万が一、会社の年末調整締め切りに証明書の再発行が間に合わなかった場合でも、翌年2月16日〜3月15日の確定申告を行えば、年末調整と同じ控除を適用して還付を受けることが可能です。諦めて放置せず、証明書が手元に揃い次第確定申告を行いましょう。
【給与所得者の保険料控除申告書の書き方】に関するよくある質問(FAQ)
Q1:契約者名義が「妻(配偶者)」になっている生命保険料は夫の申告書で控除できますか?
A1:契約者が配偶者であっても、保険料を実質的に夫が支払っている(夫の口座から引き落とされている等)場合は、夫の申告書で控除を受けることが可能です。受取人が本人または配偶者、その他の親族である要件を満たしているか確認して記入してください。
Q2:証明書に記載されている「証明額」と「申告額(ご参考)」のどちらの金額を書けばいいですか?
A2:原則として、12月末までに支払う予定額が記載された「申告額(ご参考・12月見込額)」を記入します。証明書の発行時点(9月末等)までに払い込まれた金額が「証明額」ですが、年末調整では12月までの年間支払見込額で計算を行います。
Q3:車検の際に支払った自動車保険や、掛け捨ての火災保険は控除の対象になりますか?
A3:対象になりません。自動車保険(任意保険・自賠責保険)は保険料控除の対象外です。また、通常の火災保険単体の保険料も対象外となります(火災保険に付帯している「地震保険料部分」のみが地震保険料控除の対象です)。
まとめ:正確な記入と証明書管理で確実な還付を
給与所得者の保険料控除申告書は、一見すると難解な用語や計算式が並んでいますが、仕組みと手順さえ把握してしまえば短時間で正確に仕上げることができます。
特に家族分の国民年金立替分やiDeCo掛金は全額控除となるため、申告漏れによる手取りの減少を防ぐ効果は絶大です。手元に届いた証明書を紛失しないよう一箇所にまとめ、新旧区分と上限額に注意しながら、漏れのない確実な年末調整手続きを進めましょう。 (出典: 給与 所得 者 の 保険 料 控除 申告 書 書き方(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。