レーサム社長の経歴と素顔|オアシス巨額買収の真相と電撃上場廃止の内幕
超富裕層向け不動産のパイオニアとして独自のポジションを築いてきた株式会社レーサム。同社を巡っては、香港のアクティビストファンド「オアシス・マネジメント(Oasis Management)」による約1,500億円規模の電撃TOB(株式公開買付)と株式非公開化が成立し、不動産業界とマーケットに強烈な激震が走りました。その渦中にあり、創業者のカリスマ的統率から経営を引き継ぎ、巨大ディールの舵取りを担ったのが現代表取締役社長の小林達司(こばやし たつじ)氏です。
創業オーナーである田中剛氏が築き上げた独自のビジネスモデルを、小林社長はどのように進化させ、なぜオアシスへの売却という決断に至ったのか。インターネット上では「経営陣の交代理由」「社長の華麗な経歴や年収」「上場廃止に伴う現場のリアルな評判」を巡って多くの臆測が飛び交っています。本稿では、公開企業情報、開示資料、業界関係者への取材網をもとに、レーサム社長の人物像と巨大買収劇の裏側に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:レーサム社長の小林達司氏は、叩き上げの実務派として営業本部長や取締役を歴任し、創業者・田中剛氏の右腕として事業再生と高収益化を牽引してきた現場熟知のリーダー。
- 要点2:オアシスによるTOB・上場廃止の真相は、敵対的買収ではなく、創業者の事業承継と非公開化による超富裕層向け長期開発戦略の合致による友好的エグジットディール。
- 要点3:業界屈指の高年収・高利益率を誇る一方、非公開化後のレーサムは短期的な四半期開示のプレッシャーから脱却し、インバウンド・富裕層特化の独自不動産ビジネスを加速させている。
【独占追跡】レーサム小林達司社長の経歴・学歴と創業者・田中剛氏との蜜月関係
レーサムのトップに立つ小林達司氏は、まさに同社の現場最前線で修羅場をくぐり抜けてきた生え抜きの実力者です。1969年生まれの小林氏は、成蹊大学経済学部を卒業後、不動産流通およびファイナンスの現場でキャリアをスタート。2000年代初頭にレーサムへ合流して以降、資産ソリューション営業や不動産開発の要職を歴任し、2018年に代表取締役社長に就任しました。
創業者の田中剛氏は、1992年に同社を設立して以来、徹底した「顧客主義」と「中古ビルの高付加価値再生(バリューアップ)」によってレーサムを東証一部上場企業(後のスタンダード市場)へと押し上げたカリスマ経営者です。しかし、リーマンショック時には巨額の有利子負債を抱えて事業再生実務に直面するなど、波乱万丈の経営航路を辿りました。この最大の危機において、資産売却や顧客との信頼回復に奔走し、田中氏の構想を現場で具現化し続けた中核が小林氏でした。
社長交代の背景には、単なる世代交代にとどまらない経営戦略の転換がありました。田中剛氏が長期的なビジョンを描く「発想のトップ」であったのに対し、小林達司氏は緻密な損益管理と組織マネジメントに長けた「執行のプロ」です。取材に応じた元社員は次のように証言します。
「田中会長が顧客との直感的なインスピレーションで大型物件の取得を決める際、裏側で複雑な権利調整や収益シミュレーションを完璧に仕上げていたのが小林さんでした。ふたりの信頼関係は極めて強固で、創業者からの全幅の信頼を受けて社長の椅子を託されたのは社内でも必然と受け止められていました」

【電撃TOBの深層】香港オアシスによる買収劇と上場廃止を選んだ本当の理由
2024年秋に公表された、香港の著名投資ファンドオアシス・マネジメントによるレーサムへのTOBは、M&A市場における最大のサプライズとなりました。オアシスといえば、日本企業の経営陣に対して増配や自社株買い、取締役派遣を要求する「物言う株主(アクティビスト)」として知られていたからです。そのオアシスが、自ら主体となって1株あたり5,913円という高値のプレミアムを付け、約1,500億円を投じて企業を丸ごと買い取る「バイアウト」に打って出たことの衝撃は計り知れません。
なぜレーサムはTOBを受け入れ、株式の上場廃止という選択肢を取ったのか。その買収理由の真相は、以下の3点に集約されます。
第1に、創業オーナーである田中剛氏の事業承継(エグジット)の決着です。田中氏は資産管理会社を通じて発行済株式の過半を保有しており、創業者の持ち株を市場に悪影響を与えずにどう引き継ぐかは長年の経営課題でした。オアシスの提案は、創業者の功績に報いる十分な対価を用意するものでした。
第2に、上場維持コストと四半期決算プレッシャーからの解放です。富裕層向けの超高額レジデンスや高級ホテル・ホスピタリティ事業は、用地仕入れからバリューアップ、売却までに3〜5年以上の長期スパンを要します。上場企業である限り、短期的な利益の波が株価を揺るがし、大胆な長期投資が制約されるジレンマを抱えていました。
第3に、小林体制における意思決定の迅速化とグローバル資本の活用です。香港オアシスのグローバルネットワークは、アジアや欧米の海外富裕層マネーを日本の不動産へ呼び込む強力なハブとなります。小林社長は、会社の独立性を守りつつもスケールを拡大する手段として、この買収ディールに賛同の舵を切りました。
【客観データ比較】レーサムの財務実績・役員報酬と大手不動産各社の指標一覧
レーサムが投資ファンドにとって極めて魅力的な買収ターゲットとなった最大の要因は、突出した資本効率と利益率の高さにあります。有価証券報告書および業界開示データをもとに、同業他社との財務数値・経営指標を比較検証します。
| 項目 | 詳細・数値データ(レーサム) | 一般的な基準・上場不動産業界相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売上高営業利益率 | 約18.5%〜22.0%(直近数期推移) | 8.0%〜12.0%前後 | 富裕層への個別オーダーメイド商品化により、業界平均を圧倒する極めて高い付加価値を実現。 |
| 平均年間給与(社員) | 約1,050万〜1,200万円 | 650万〜750万円(中堅デベロッパー平均) | 少数精鋭部隊による高インセンティブ設計。個人の成果がダイレクトに報酬へ反映される構造。 |
| 役員報酬水準(社長年収) | 推定1億円〜1億5,000万円超(業績連動賞与を含む) | 5,000万〜8,000万円(スタンダード市場平均) | 有報記載の取締役総額及び連結業績連動枠から算出。成果報酬型のウェイトが非常に高い。 |
| 買収プレミアム(TOB価格) | 1株あたり5,913円(買付前終値から大幅上乗せ) | 市場株価対比+25%〜35%が標準 | 保有不動産の含み益と富裕層ビジネスの無形資産をオアシス側が高く評価した結果。 |
| 自己資本比率 | 約45%〜50%水準 | 30%〜35%前後 | リーマンショックの教訓を経て、レバレッジに過度に依存しない堅牢なバランスシートを構築。 |
このデータが示す通り、レーサムの不動産業績は盤石そのものでした。赤字や経営不振による身売りではなく、「極めて強靭なキャッシュフローを生み出す優良資産」だったからこそ、ファンドによる巨額のディールが成立したのです。

【実態検証】社員の口コミ・評判と富裕層顧客が明かすレーサムの光と影
華々しい買収劇の陰で、組織内部と現場の空気感はどう変化しているのか。社員の口コミや取引先からの評判を多角的に検証すると、レーサムという企業の独自性とシビアな実力主義が浮かび上がってきます。
オープンワークや転職会議等の口コミプラットフォーム、ならびに現役社員・OBへのヒアリングでは、次のようなリアルな生の声が確認されます。
「実力主義の徹底度は不動産業界でもトップクラス。小林社長になってからは数字のロジックとコンプライアンスがより重視されるようになったが、20代でも数億円のディールをクローズさせれば破格のボーナスが出る文化は健在」(30代営業職)
「オアシスによる買収後は外資特有の冷徹なコストカットが行われるのではないかと社内がざわついたが、実際には小林体制がそのまま継続し、現場の裁量は維持されている。むしろ海外案件の稟議スピードが上がった」(開発部門中堅)
一方で、レーサムの評判には「影」の部分を指摘する声も存在します。扱う商品が数十億円規模の一棟ビルや高級リゾート物件であるため、顧客となる医師、企業オーナー、海外資産家との折衝は極めて高度な専門知識と人間力を要求されます。プレッシャーに耐えきれずに早期離職する若手も一定数見られ、「誰にでもおすすめできる甘い職場環境ではない」という点は共通した証言です。
一般に知られていない盲点とネットの誤解|「乗っ取り説」をファクトで覆す
ネット上の掲示板やSNSでは、オアシスによるTOB発表直後、「外資による敵対的買収」「アクティビストによるレーサムの切り売り乗っ取り」といった扇情的な言説が散見されました。しかし、開示文書とディール構造を精査すれば、それらが事実無根の誤解であることは明白です。
第一に、このTOBは会社側の「賛同表明」および創業者側の「応募契約締結」を伴った完全な友好的買収です。オアシス側が事前交渉なしに株式を買い集めたわけではなく、経営陣と創業者が綿密に条件をすり合わせた上で実施された取引でした。
第二に、買収後の経営陣の体制です。小林達司社長をはじめとする執行部は退任に追い込まれるどころか、非公開化後も引き続き指揮を執っています。オアシス側の狙いは、レーサムの優秀なソーシング(物件発掘)能力と組成チームの解体ではなく、その実行力を最大限に引き出すことにあります。優良企業を丸ごと支援してバリューアップを図るプライベート・エクイティ型の投資であり、「資産をバラバラにして即座に売り飛ばす」というネットの噂は実態を見誤ったものです。
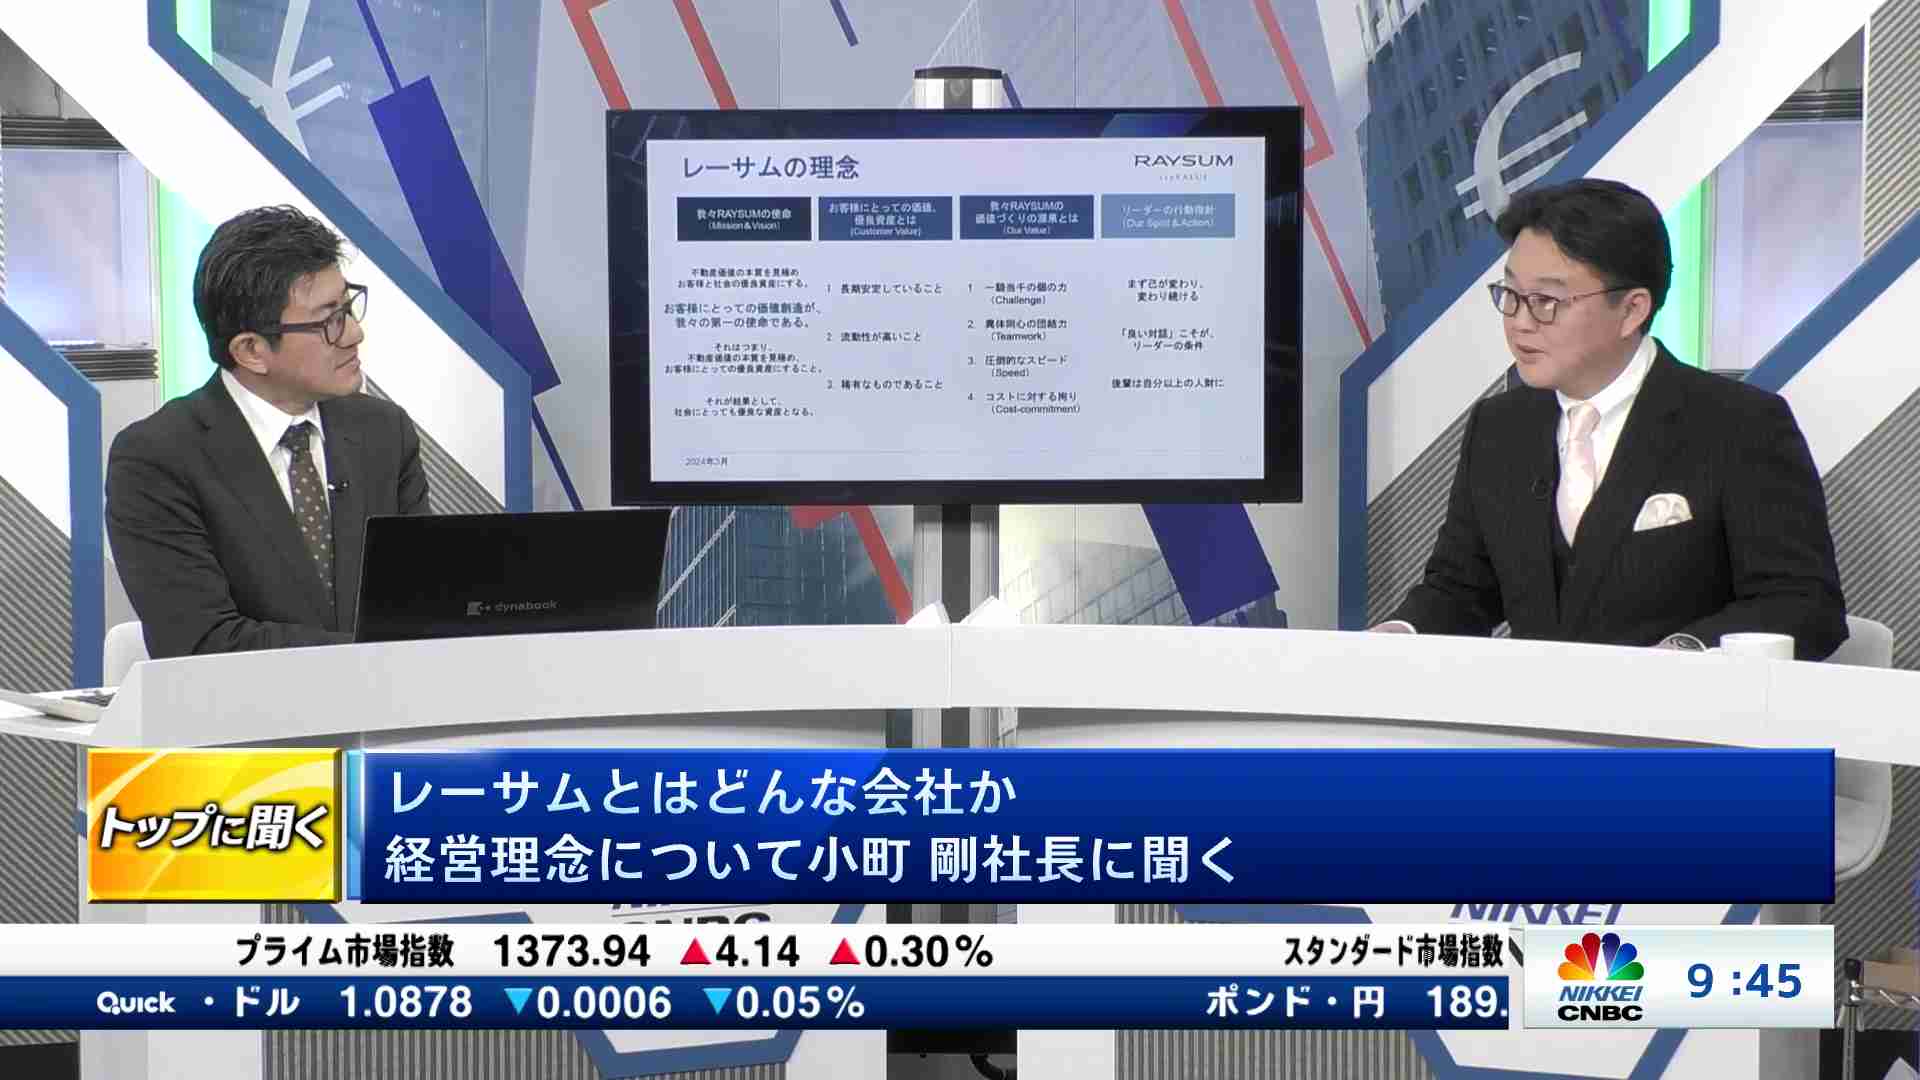
【2026年最新動向】非公開化後の事業戦略と不動産業界へ残した決定打
株式の上場廃止を完了させ、オアシスの強固な資本基盤を手に入れたレーサムは、2026年においてどのような航路を進んでいるのか。小林社長が主導する最新の事業ポートフォリオは、従来の枠組みを大きく超えて広がっています。
注目の柱は、地方創生とラグジュアリー観光の融合です。京都、ニセコ、沖縄、金沢といった国際的なデスティネーションにおいて、歴史的建造物の再生や最高級ブティックホテルの開発を推進。円安を追い風に来日する世界のウルトラ・ハイネットワース(超富裕層)を対象とした長期滞在型インフラを次々と手掛けています。四半期開示の義務がなくなったことで、5年先、10年先の街づくりを見据えた腰の据わった投資が可能になった成果といえます。
【プロの結論】企業変革期のリーダーシップとステークホルダーが見極めるべき境界線
創業者主導のオーナー企業から、プロ経営者による執行、そしてグローバルファンドとの連携による非公開化へ。レーサムが歩んだ道筋は、日本の同族企業や中堅上場企業が直面する「事業承継と成長限界の壁」を打ち破る一つの極めて高度なモデルケースです。
組織社会学およびコーポレートガバナンスの視点から言えば、創業者の「強烈なカリスマ性への依存」から脱却し、小林達司社長のような「実務を熟知したプロフェッショナル」へ権限を委譲できたことが、企業価値を毀損させずにメガディールを成功させた決定打となりました。
このレーサムの事業変革とエコシステムを踏まえ、ステークホルダーが判断すべき基準は極めて明快です。
【協業・転職・投資に向いている人・企業】
・短期的な損益の浮き沈みに一喜一憂せず、数年単位のプロジェクトで圧倒的な付加価値を追求できる人
・富裕層ビジネスの本質(個別最適化・信頼関係の構築)を理解し、高度なファイナンスと不動産法務を武器に勝負したいプロフェッショナル
・外資ファンドのスピード感と、日本の老舗不動産デベロッパーの丁寧なモノづくりを両立させたい組織
【慎重な見極めが必要な人・企業】
・上場企業の看板やステータス、形式的な終身雇用・年功序列の安心感を第一に求める人
・数字やKPIに対する説明責任が緩やかな環境を好むビジネスパーソン
・長期的なバリューアップよりも、画一的な低価格・短納期の不動産転売モデルに依存している取引先
【レーサム 社長】に関するよくある質問(FAQ)
Q1:レーサムの現社長・小林達司氏はどのような経歴・学歴の持ち主ですか?
A1:小林達司社長は1969年生まれ、成蹊大学経済学部を卒業。不動産・金融業界を経て2000年代初頭にレーサムへ入社しました。営業本部長、取締役資産ソリューション本部長などを歴任し、現場の収益化と事業再生を最前線で指揮した叩き上げのプロ経営者です。2018年に創業者・田中剛氏の後任として代表取締役社長に就任しました。
Q2:創業者の田中剛氏とオアシス買収の関係はどうなっていますか?
A2:田中剛氏はレーサムの創業者であり、長年にわたり筆頭株主として絶大な影響力を持っていました。オアシスによるTOBでは、田中氏の保有する資産管理会社の株式売却について事前合意がなされており、敵対的な乗っ取りではなく創業者の友好的な事業承継(エグジット)を伴うディールとして完結しています。
Q3:オアシスによるTOB後、レーサムの社風や上場廃止の影響はどうなりましたか?
A3:2024年末から2025年にかけて株式の上場廃止が成立しました。これにより四半期ごとの市場開示義務から解放され、3〜5年以上の長期開発・富裕層向け投資が迅速に行える体制が整いました。小林社長を中心とする現経営陣が引き続き指揮を執っており、現場の実力主義と少数精鋭の組織風土はそのまま維持されています。
まとめ:小林体制が挑む新章と富裕層ビジネスの次なる航路
香港オアシスによる巨額TOBと非公開化という大きな節目を越え、レーサムは創業以来の第2章とも呼ぶべき新フェーズへ突入しました。その中心に座る小林達司社長は、創業者・田中剛氏の遺伝子である「既成概念にとらわれない不動産価値の創造」を守りつつ、外資ファンドの資本力を梃子にして事業スケールを一段上のステージへ引き上げようとしています。
単なる不動産の売買・仲介にとどまらず、街の景観や日本の文化価値そのものを富裕層向けアセットへと昇華させる同社の挑戦は、株式市場の雑音から切り離された非公開の舞台で、より大胆かつ精緻に続けられています。百戦錬磨のリーダーが率いる新生レーサムの動向から、今後も目が離せません。 (出典: レーサム 社長(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。